PMI familiari italiane al crocevia del 2026: continuità, doppia transizione e rischio sistemico
Il tessuto economico italiano è strettamente legato alla performance delle Piccole e Medie Imprese (PMI) a gestione familiare, che costituiscono circa il 65% dell’intera struttura imprenditoriale nazionale.1 Queste imprese rappresentano il motore storico dell’innovazione e dell’export, ma oggi si trovano ad affrontare una sovrapposizione di dinamiche strutturali di lungo periodo e nuove scadenze regolatorie.
L’analisi indica che il 2026 si configura come un vero e proprio crocevia sistemico, segnato da rischi e opportunità per le PMI familiari italiane. Le sfide demografiche e successorie, che minano la resilienza interna delle PMI, incontrano la pressione esterna generata dalla necessità di una rapida adozione tecnologica (Intelligenza Artificiale), dagli standard di sostenibilità (ESG) e dalla conclusione del ciclo di finanziamento pubblico garantito dal Piano Nazionale di Ripresa e Resilienza (PNRR). La capacità del sistema Italia di gestire questa convergenza di fattori determinerà non solo la sopravvivenza delle singole realtà, ma anche la traiettoria di crescita e la produttività aggregata del Paese nel prossimo decennio.
L’analisi si sviluppa attraverso tre macro-aree che definiranno la competitività delle PMI familiari: (I) Continuità e passaggio generazionale, (II) Evoluzione digitale e green, compliance e vantaggio ESG, e (III) Contesto macro-Finanziario e geopolitico.
Macro-area I – Continuità e ricambio generazionale nelle PMI familiari: governance e fragilità strutturali
Invecchiamento imprenditoriale e rischio strategico nelle PMI familiari
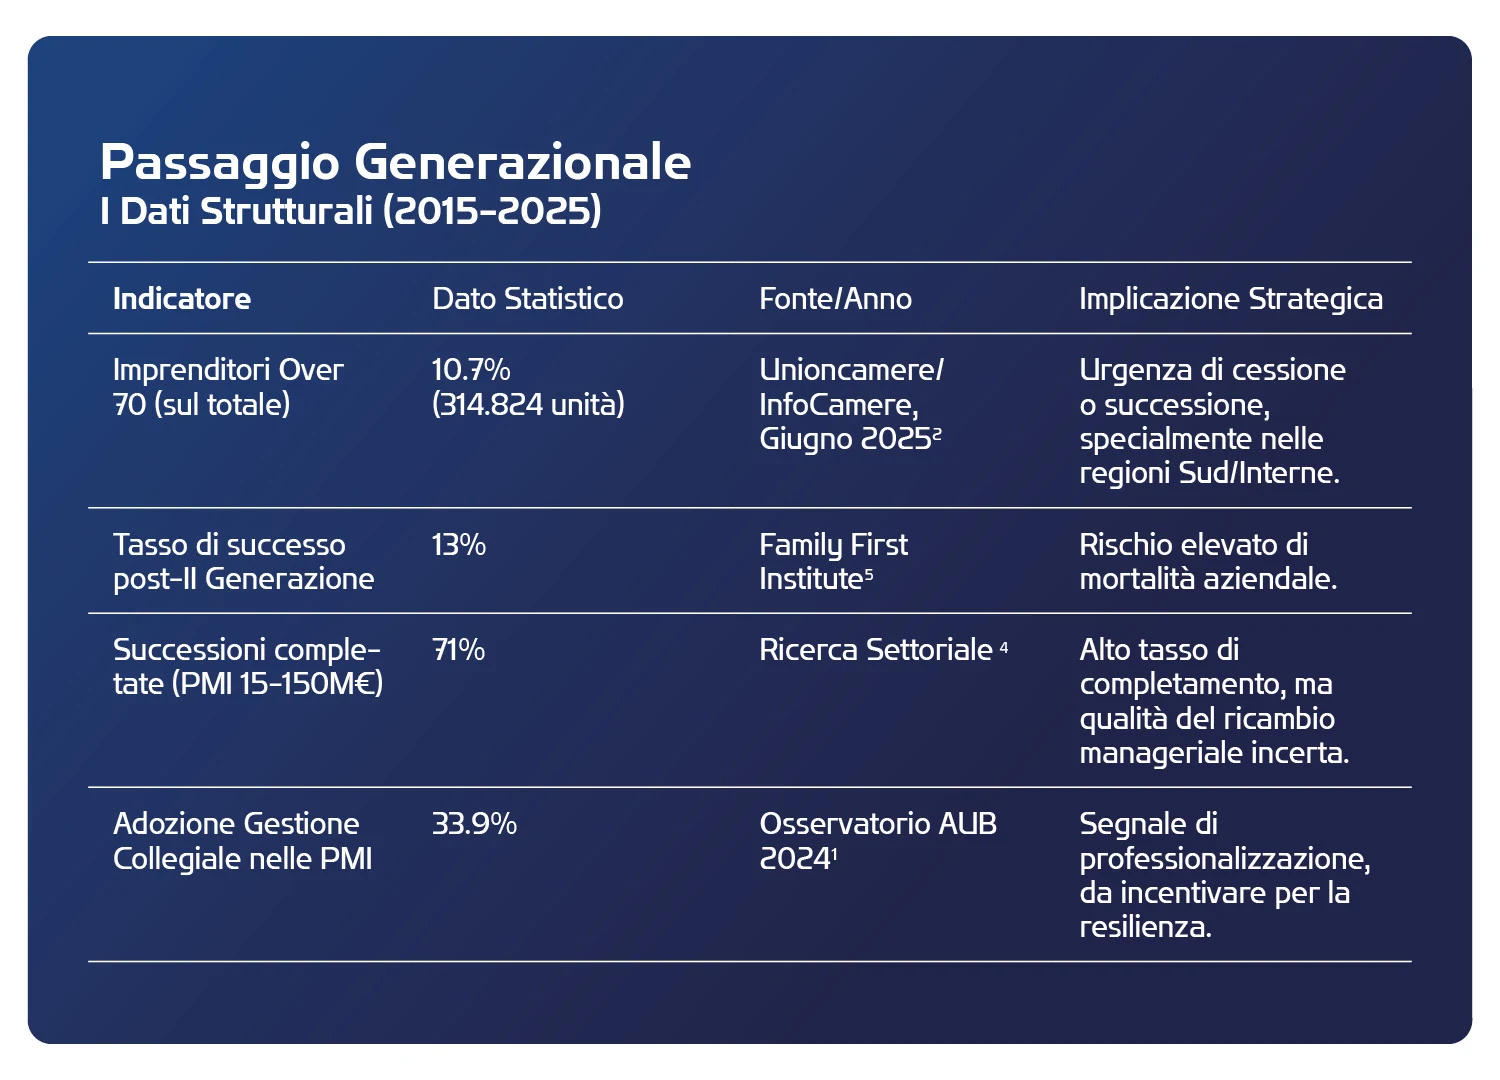
Una delle sfide più pressanti per le PMI familiari è rappresentata dall’invecchiamento dei vertici aziendali. I dati recenti confermano una tendenza demografica rilevante: a giugno 2025, i titolari di imprese individuali con almeno 70 anni erano 314.824, equivalenti al 10.7% del totale, mostrando un aumento significativo rispetto all’8.9% registrato nel 2015.2
Il fenomeno non è distribuito uniformemente. Il rischio è particolarmente concentrato nelle regioni del Sud Italia, con Basilicata (15%), Abruzzo (14%), Sicilia (13.3%) e Puglia (13.2%) tra le aree con la maggiore incidenza di imprenditori ultrasettantenni.3 In questi territori, l’età di chi guida le aziende si combina con un tessuto produttivo spesso fragile e con la persistenza di modelli familiari nelle attività più tradizionali, evidenziando una vulnerabilità strutturale.
Le conseguenze strategiche di un ricambio generazionale tardivo sono molteplici. Sebbene circa il 71% dei passaggi generazionali nelle PMI con fatturato compreso tra 15 e 150 milioni di euro sia stato completato 4, la letteratura specialistica evidenzia un elevato tasso di mortalità: solo il 13% delle aziende familiari supera la terza generazione.5 L’assenza di un ricambio tempestivo e pianificato costringe aziende sane, con asset interessanti e portafogli clienti solidi, a dirigersi verso la liquidazione.6 Questo non si traduce solo in un costo per il singolo imprenditore, ma in un danno significativo per la comunità, con perdite di posti di lavoro e disfunzioni nella catena del valore.
Il ritardo nella successione, in particolare in presenza di un imprenditore over 70, tende a limitare la propensione al rischio e, crucialmente, la volontà di investire in tecnologie di frontiera come l’Intelligenza Artificiale.
L’invecchiamento dei vertici non è solo un tema sociale o pensionistico: rappresenta una perdita di Prodotto Interno Lordo (PIL) potenziale, perché una quota crescente del capitale produttivo rallenta il proprio ritmo di innovazione.
Governance nelle PMI familiari: deficit strutturali e professionalizzazione della leadership
Il successo della transizione aziendale non dipende solo dalla tempistica, ma dalla qualità di governance nelle PMI familiari. Gli studi mostrano che il passaggio generazionale raramente viene pianificato in modo proattivo e il coinvolgimento di manager esterni rimane estremamente limitato.7 Nelle realtà imprenditoriali più piccole, la leadership resta nelle mani della famiglia nel 78.8% dei casi.1
Tuttavia, emerge una dinamica evolutiva. Le imprese che gestiscono con maggiore successo la successione sono quelle che investono in modelli di governance più moderni e si aprono a competenze esterne, capaci di supportare la nuova generazione nel percorso di leadership.7 Un segnale incoraggiante è l’aumento dell’adozione di modelli di gestione collegiale: l’Osservatorio AUB 2024 indica che oltre il 33.9% delle piccole e medie imprese sta adottando una guida affidata a uno o più amministratori delegati. Questo trend suggerisce una professionalizzazione manageriale della gestione, elemento fondamentale per rafforzare la resilienza dell’impresa in un contesto di mercato sempre più complesso.1
Gli strumenti fiscali (D.Lgs. 139/2024) e i vincoli di continuità
A livello normativo, il Decreto Legislativo 139/2024 ha introdotto importanti agevolazioni in materia di imposta sulle successioni e donazioni per favorire il trasferimento d’azienda.8 Queste misure mirano a rendere più efficace la trasmissione patrimoniale.
Tali agevolazioni non sono tuttavia incondizionate. Sono subordinate a un vincolo di mantenimento che impone agli eredi o ai beneficiari di proseguire l’attività d’impresa, oppure di mantenere la titolarità della quota (nel caso di società di persone) o il controllo (nel caso di società di capitali), per almeno cinque anni dal trasferimento.9
Il sistema normativo crea così una tensione tra incentivo fiscale e competenza manageriale. Se da un lato l’agevolazione spinge verso l’atto formale di trasmissione patrimoniale, dall’altro, l’obbligo di continuità quinquennale 9 espone l’impresa a un rischio operativo rilevante qualora il successore non disponga di adeguate competenze gestionali, soprattutto in presenza di una pianificazione strategica insufficiente.7 La normativa garantisce la continuità formale dell’attività; tuttavia, solo investimenti in governance e professionalizzazione possono assicurare la continuità performante. Il mancato successo manageriale nei primi cinque anni rischia di rendere irrilevanti, o addirittura di annullare, i benefici fiscali ottenuti.
Macro-area II – Evoluzione: transizione digitale, sostenibilità e instabilità degli incentivi
Il gap di innovazione e la sfida dell’IA
La competitività delle PMI nel 2026 è strettamente legata alla capacità di completare la doppia transizione (digitale e green). Sebbene l’Italia abbia raggiunto un buon livello di digitalizzazione “di base” per le PMI (70.2% di imprese con almeno quattro attività digitali su 12), vicino alla media UE (72.9%)10, il ritardo strutturale emerge soprattutto nelle tecnologie di frontiera.
L’adozione dell’Intelligenza Artificiale (AI) nelle imprese italiane resta significativamente inferiore rispetto ai partner europei: solo l’8.2% delle aziende l’ha implementata nel 2024, contro una media UE del 13.5%.11 Questo divario è critico, perché l’AI non rappresenta più un’opzione accessoria, ma uno dei principali driver di produttività futura.
Gli studi evidenziano che l’adozione dell’Intelligenza Artificiale, anche in una fase ancora iniziale, potrebbe generare un aumento della produttività aggregata fino a 115 miliardi di euro.13 Il potenziale incremento medio stimato è del 3,2% nel breve periodo e del 4,3% entro 18-24 mesi. La mancata adozione di queste tecnologie (il cosiddetto gap dell’8,2%) lascia quindi inespressa una parte rilevante del potenziale di crescita nazionale. La capacità di ridurre il divario nell’AI sarà determinante per la sopravvivenza delle PMI familiari nel medio periodo.
Il crollo del piano transizione 5.0: un fattore di instabilità strategica
Il Piano Transizione 5.0 era stato concepito come risposta sistemica al ritardo nell’innovazione, incentivando progetti che combinassero digitalizzazione e risparmio energetico. La dotazione iniziale superava i 6 miliardi di euro in crediti d’imposta per investimenti da completare entro il 31 dicembre 2025.14 Le aliquote del credito d’imposta erano state aumentate fino al 50% per gli interventi più efficienti, inclusa l’installazione di impianti fotovoltaici ad alta efficienza.15
Tuttavia, il piano ha subito una brusca battuta d’arresto. Con i Decreti Direttoriali del MIMIT (Ministero delle Imprese e del Made in Italy) pubblicati il 7 novembre 2025, le risorse disponibili sono state dichiarate esaurite.17 La dotazione è stata ridotta drasticamente da 6.3 miliardi a soli 2.5 miliardi di euro.17
Questa chiusura anticipata ha creato un vuoto normativo e finanziario. Le imprese che avevano avviato la pianificazione dei progetti 5.0, spesso complessi e legati a certificazioni di risparmio energetico e interconnessione 14, si sono trovate improvvisamente bloccate. Le domande presentate dopo il 7 novembre 2025 restano senza garanzia di copertura e vengono messe in una “lista d’attesa”, in attesa di possibili rifinanziamenti.19
La rimodulazione affrettata dei fondi e la chiusura anticipata generano un segnale di forte instabilità regolatoria, con effetti diretti sulla fiducia delle PMI. In attesa di un eventuale piano sostitutivo (come il vociferato Iperammortamento 2026 21), il quadro normativo incerto rischia di rallentare proprio l’adozione delle tecnologie critiche, tra cui l’Intelligenza Artificiale, necessarie per ridurre il divario con la media europea (8,2% contro 13,5%).11L’incostanza delle politiche di sostegno all’innovazione può quindi amplificare il gap tecnologico esistente.
ESG: Dalla compliance legale all’imperativo finanziario
Il tema della Sostenibilità (ESG) sta passando da obbligo di compliance per le grandi aziende a vero e proprio imperativo finanziario per le PMI, anche in assenza di vincoli legali immediati. Nonostante i rinvii introdotti dalla direttiva “Stop the clock” sulla rendicontazione non finanziaria (CSRD), che posticipano le scadenze per le PMI quotate e introducono lo standard volontario VSME (Voluntary Sustainability Reporting Standards) per le non quotate 22, la pressione del mercato continua ad aumentare.
L’adozione di pratiche ESG rappresenta ormai una leva strategica per le PMI.24 Secondo il Generali SME EnterPRIZE White Paper, condotto dal Sustainability Lab di SDA Bocconi, il 67% delle PMI europee che adottano pratiche ESG registra un vantaggio competitivo diretto.25 Il beneficio più tangibile è di natura finanziaria: il 63% delle PMI con un approccio ESG attivo segnala un miglioramento diretto nelle condizioni di accesso al credito.25
Le nuove direttive dell’Autorità Bancaria Europea (EBA) richiedono agli istituti di credito di integrare la valutazione del rischio ESG nei propri piani di transizione.26 Di conseguenza, per le PMI non quotate l’adozione di criteri ESG diventa un vero passaporto per l’accesso al credito. Le banche tenderanno ad applicare condizioni più restrittive e tassi più elevati alle aziende con un profilo ESG debole o inesistente. Inoltre, le grandi imprese, pur non potendo richiedere alle PMI informazioni oltre lo standard volontario VSME23, selezioneranno sempre più i partner sulla base di tali criteri.Il rinvio della CSRD non rappresenta quindi una liberatoria, ma uno spostamento del rischio. Le PMI che ignorano l’ESG, pur non essendo ancora legalmente obbligate, rischiano di essere escluse dalle catene di valore più remunerative e di affrontare un costo del capitale più elevato nel 2026. L’adozione dello standard volontario VSME diventa così una necessità economica per mantenere l’accesso al credito a condizioni competitive e garantire la continuità operativa.
Macro-area III: Il contesto macro-finanziario del 2026: PNRR e mercati globali
Tassi stabili e inasprimento selettivo del rischio creditizio
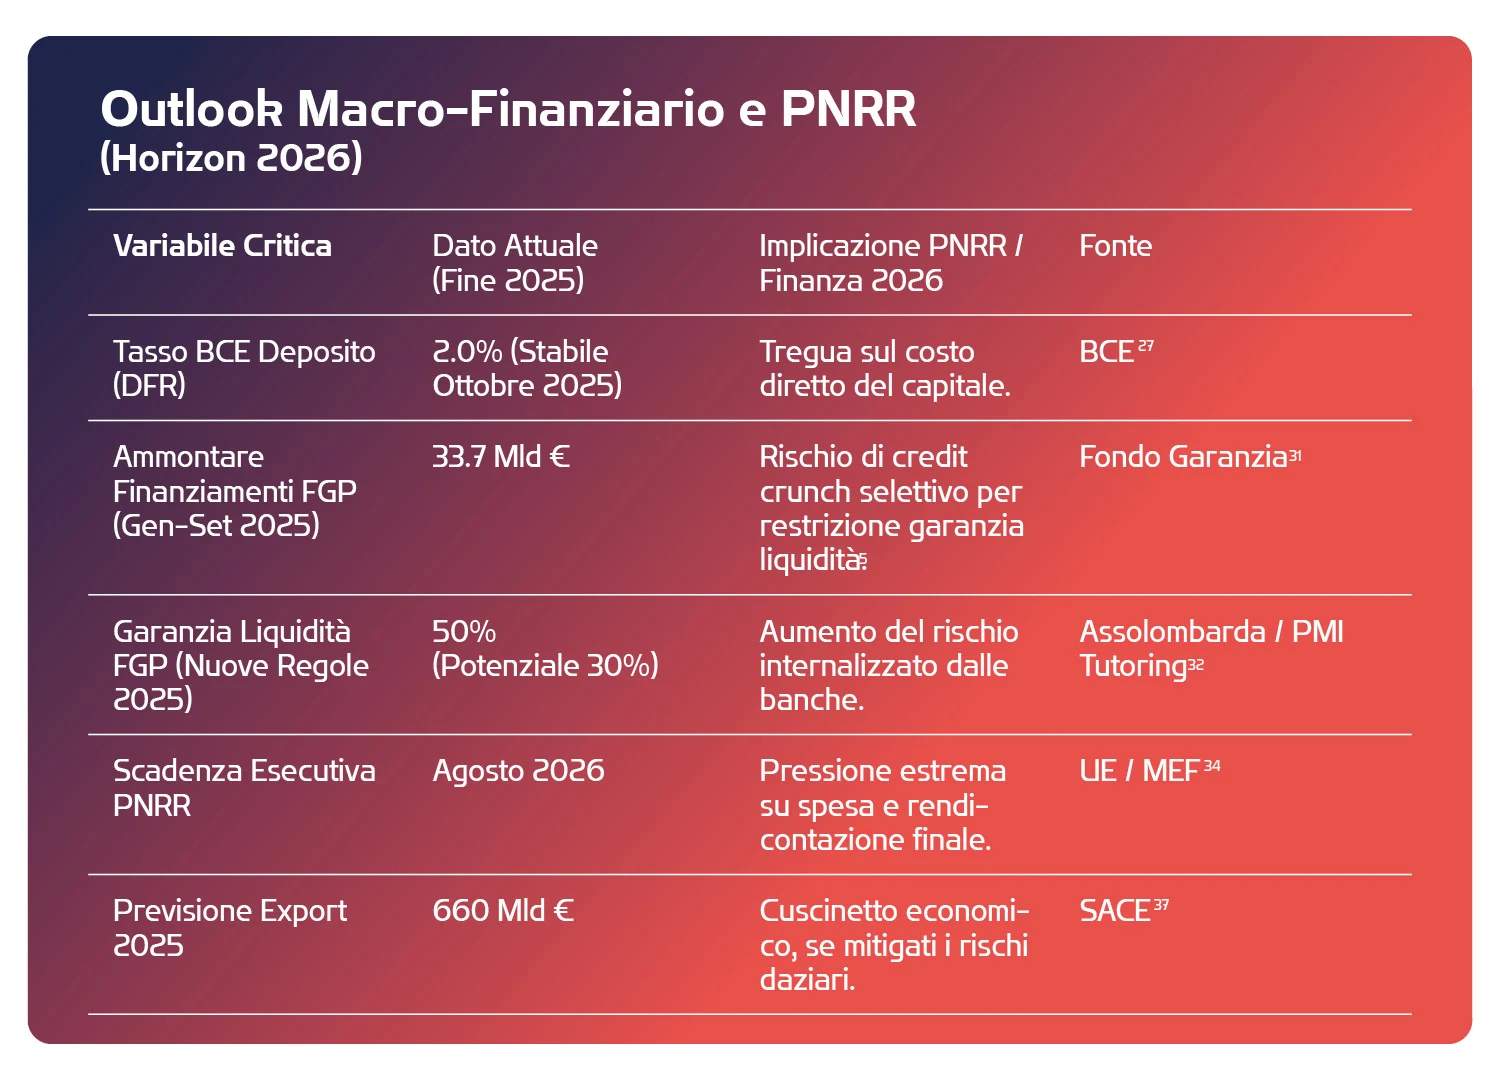
Dopo un periodo di significativi aggiustamenti, la politica monetaria della Banca Centrale Europea (BCE) ha raggiunto una fase di maggiore cautela e stabilità nella seconda metà del 2025. Il Consiglio Direttivo, nell’ottobre 2025, ha deciso di mantenere invariati i tassi di interesse, fissando il Tasso sui Depositi (DFR) al 2.0%.27
Questa stabilità rappresenta un elemento di prevedibilità per le imprese, riflettendosi sulla stabilizzazione degli indici finanziari e sui costi di finanziamento.27 Le proiezioni macroeconomiche dell’Eurosistema, aggiornate a giugno 2025, un’inflazione complessiva nell’Area Euro in convergenza verso l’obiettivo del 2% nel 2025 e in stabilizzazione all’1.6% nel 2026.29 Parallelamente, la crescita del PIL in termini reali è prevista in moderata espansione (0.9% nel 2025 e 1.1% nel 2026).29
Nonostante la stabilità dei tassi BCE, il costo effettivo del credito per le PMI più fragili è soggetto a un inasprimento indiretto legato alle modifiche del Fondo di Garanzia PMI (FGP).
Il ruolo del fondo di garanzia PMI (FGP) e il potenziale credit crunch
Il Fondo di Garanzia PMI (FGP) è uno strumento sistemico che facilita l’accesso al credito per le imprese con strutture finanziarie più fragili.30 Nei primi nove mesi del 2025, il Fondo ha mobilizzato finanziamenti per 33.7 miliardi di euro attraverso 183.196 domande accolte 31, confermando la sua centralità, soprattutto per le microimprese, che rappresentano il 58.7% delle operazioni approvate.32
A partire dal 2025, tuttavia, sono state introdotte modifiche significative nelle percentuali di copertura. La garanzia diretta per le operazioni di finanziamento destinati alla liquidità è stata ridotta al 50%, mentre le operazioni di investimento mantengono una copertura all’80%.33
Il sistema si trova di fronte alla fine del paracadute di liquidità estensiva. La riduzione della garanzia FGP sulle operazioni di liquidità (insieme alle proposte di ulteriore riduzione fino al 30% e all’aumento dei costi per gli intermediari 32) neutralizza, per le PMI meno capitalizzate, i benefici derivanti dalla stabilità dei tassi BCE. Le banche, dovendo internalizzare un rischio maggiore sulle operazioni di liquidità, tenderanno ad applicare condizioni più onerose o a privilegiare aziende con profili di rischio già consolidati.
Questo scenario apre alla possibilità di un credit crunch selettivo nel 2026: l’accesso al credito non verrebbe negato per mancanza di risorse nel sistema, ma per un profilo di rischio aziendale inadeguato. Il meccanismo penalizzerà in particolare le imprese con problemi di successione irrisolti o con un ritardo nell’adozione di pratiche ESG (il “passaporto finanziario” visto nella Macro-area II). Il 2026 potrebbe, quindi, segnare un ritorno a una gestione del rischio creditizio più rigorosa.
PNRR: Il countdown improrogabile di Agosto 2026
Il Piano Nazionale di Ripresa e Resilienza (PNRR) rappresenta la principale iniezione di capitale pubblico nell’economia italiana, ma resta vincolato a una scadenza rigida e improrogabile. L’Unione Europea ha confermato che non sono previste estensioni temporali per l’utilizzo dei fondi.34 Il termine ultimo per completare la spesa dei 194 miliardi di euro previsti, attraverso il conseguimento dei traguardi e obiettivi (milestones e targets), è fissato ad agosto 2026, con i pagamenti finali che dovranno essere completati entro il 31 dicembre 2026.34
Il volume complessivo di risorse ancora da spendere (stimato in oltre 335 miliardi di euro, includendo i fondi complementari 34) genera una pressione finanziaria ed esecutiva senza precedenti. L’accelerazione forzata della spesa pubblica in meno di due anni contribuirà a sostenere il PIL 29, ma solleva interrogativi sulla capacità amministrativa, soprattutto a livello locale. Il rischio è che la fretta di rispettare la scadenza di agosto 2026 produca inefficienze o, come già osservato con incentivi precedenti (Industria 4.0), concentri gli investimenti in poche regioni del Nord, accentuando lo squilibrio territoriale.14
Export e rischi geopolitici: la necessità di diversificazione SACE
L’export rappresenta un fondamentale cuscinetto economico per le PMI italiane, e le aziende esportatrici risultano storicamente più resilienti e redditizie.37 Le previsioni SACE indicano un incremento dell’export di beni italiani del 3% nel 2025, per un valore stimato di 660 miliardi di euro.37 Inoltre, SACE ha individuato circa 100 miliardi di euro in opportunità di crescita internazionale per il 2025.38
Tuttavia, questo ottimismo è controbilanciato dalla crescente volatilità geopolitica e dal ritorno del rischio protezionistico. L’imposizione di nuovi dazi, come quelli recentemente applicati dagli Stati Uniti, espone l’export italiano a un rischio immediato stimato in 7.5 miliardi di euro nel breve periodo e fino a oltre 18 miliardi nel lungo termine.40 Casi estremi, come il dazio del 107% sulla pasta 41, mostrano quanto rapidamente l’incertezza commerciale possa trasformarsi in un blocco di mercato.
La forte dipendenza dall’export espone le PMI a shock esterni difficilmente prevedibili. Per ridurre questa vulnerabilità, la strategia di lungo periodo passa dalla diversificazione dei mercati (come promosso dalla SACE) e dall’investimento in innovazione ad alto valore aggiunto. Se la capacità di investimento viene compromessa dall’instabilità degli incentivi (Transizione 5.0) e dalla stretta creditizia legata al FGP, anche la reazione ai dazi diventa più complessa, trasformando il rischio geopolitico in una crisi interna di competitività.
Conclusioni e raccomandazioni strategiche (Outlook 2026-2027)
Il 2026 rappresenta l’anno in cui le decisioni strategiche prese, o rimandate, negli ultimi anni inizieranno a tradursi in risultati economici concreti per le PMI familiari italiane. Il principale punto di massima tensione è rappresentato dalla convergenza tra l’urgenza di un ricambio generazionale (con il 10.7% delle imprese guidate da imprenditori over 70 2) e la necessità di investire in AI (solo l’8.2% di adozione 11), in un contesto aggravato dall’instabilità del sistema di incentivi (chiusura anticipata di Transizione 5.0 17) e dalla stretta sulle garanzie creditizie (FGP 33).
La PMI che non riuscirà a prosperare oltre il 2026 non sarà necessariamente quella con problemi di redditività contingente, ma quella che non avrà saputo interpretare i rischi e le opportunità del nuovo scenario per le PMI familiari italiane, ovvero quella incapace di integrare continuità familiare (garantita da una governance professional) e trasformazione strategica (digitalizzazione e adozione ESG).
Raccomandazioni strategiche per l’impresa
-
- Priorità alla governance rispetto alla fiscalità: Le agevolazioni fiscali sul passaggio generazionale (D.Lgs. 139/2024) devono essere considerate un facilitatore, non la soluzione. La priorità assoluta è investire nella professionalizzazione della leadership. L’inserimento di figure manageriali esterne (CEO o CDO) diventa decisivo per ridurre il rischio di fallimento della successione (stimato intorno al 12% 4) e per introdurre competenze digitali e di sostenibilità oggi indispensabili.
- L’ESG come investimento in capitale: L’adozione volontaria degli standard ESG (VSME) non è più una scelta etica, ma una necessità finanziaria. Le PMI devono intervenire rapidamente per rafforzare il proprio profilo di sostenibilità, unico modo per mitigare l’inasprimento selettivo del rischio creditizio indotto dalle direttive EBA e dalle nuove, più restrittive, condizioni del Fondo di Garanzia PMI. Ottenere migliori condizioni di finanziamento (beneficio riportato dal 63% delle aziende ESG-compliant25) è la chiave per mantenere bassi i costi operativi.
- Investimenti digitali a rischio contenuto: La volatilità regolatoria dimostrata dalla chiusura anticipata di Transizione 5.0 17 mostra che le imprese non possono permettersi di attendere il nuovo piano Iperammortamento 2026.21 Diventa necessario procedere con l’autofinanziamento o finanziamenti mirati all’innovazione digitale (in particolare AI, il cui potenziale è di 115 miliardi di euro13), privilegiando progetti capaci di generare benefici immediati in termini di efficienza energetica e produttività, replicando in modo autonomo la logica della transizione 5.0.
Fonti:
- Agenzia delle Entrate. Circolare Decreto Legislativo 139/2024 (Successioni e Donazioni).8
- Ambiente Legale. Rinvio degli obblighi di rendicontazione CSRD per grandi imprese e PMI quotate.22
- Assolombarda. Impatto dei dazi USA sull’export italiano (Rischio 7.5 Mld €).40
- Assolombarda. Nuove percentuali di copertura Fondo di Garanzia PMI 2025.33
- ASMEL. Scadenza operativa PNRR (Agosto 2026).34
- Banca d’Italia. Bollettino Economico BCE (Giugno 2025).29
- CDR Italia. ESG come leva strategica e fattore competitivo.24
- DiariodiAc. Adozione AI in Italia (8.2% vs 13.5% UE).12
- Digital Decade Country Report 2025. Italia: performance e gap AI.11
- Economy Magazine. Ammontare e scadenza finale fondi PNRR (335 Mld € totali).34
- Euroansa. Tassi BCE Invariati (Ottobre 2025).27
- Fondo di Garanzia. Dati dal 1° gennaio al 30 settembre 2025.31
- ISTAT. ICT 2024 (Digitalizzazione base PMI, Gennaio 2025).10
- Italia Economy / Osservatorio AUB 2024. Percentuali PMI familiari e management collegiale.1
- KMSenpai. Statistiche sul passaggio generazionale nelle PMI (Tassi di completamento).4
- Make Group. Prospettive del nuovo Iperammortamento 2026.21
- Memento Più. Direttiva “Stop the clock”, proroga termini CSRD e Standard Volontario VSME.23
- Minsait. Studio sull’Intelligenza Artificiale in Italia (Potenziale 115 Mld €).13
- My Fractional Manager. Gestione della successione e ruolo dei manager esterni.7
- Osservatorio Recovery. Piano Transizione 5.0 (Dotazione, requisiti e criticità).14
- PMI Tutoring. Riforma Fondo di Garanzia PMI (Proposta riduzione copertura liquidità).32
- Rete Agevolazioni. Credito d’Imposta Transizione 5.0 (Investimenti ammessi).43
- Rete Agevolazioni / FIRA / ANIE. Chiusura anticipata Transizione 5.0 (7 Novembre 2025).17
- SACE. Previsioni Export 2025 (660 Mld €) e ruolo delle aziende esportatrici.37
- SDA Bocconi / Generali SME EnterPRIZE White Paper. Vantaggi competitivi ESG (67% e 63% credito).25
- Studio Pisciotta. Agevolazioni fiscali per successioni e donazioni (D.Lgs. 139/2024).9
- Unioncamere-InfoCamere / Giornale delle PMI. Dati su imprenditori Over 70 (Giugno 2025).2
- YOURgroup. ESG e PMI: Il Nuovo Passaporto per l’Accesso al Credito.26
